-工場・倉庫専門ブランド-
-工場・倉庫専門ブランド-
2026/10/19 更新:2026/10/19
建物付属設備の耐用年数は、電気設備や給排水設備は15年、消火設備は8年というように、設備の種類ごとに国税庁が定めた法定耐用年数に従って計算します。建物本体と分けて経費計上することで、耐用年数が短くなり早期の経費化による節税メリットが生まれます。設備ごとの具体的な年数一覧や、建物本体との区別方法、中古資産を取得した際の簡便法までを順に整理します。
この記事の要約
• 建物付属設備の耐用年数は、電気・給排水設備は15年、消火設備は8年が一般的である
• 建物本体とは構造上の分離可能性と、家屋の価値を高める機能を持つかで区別する
• 建物本体よりも耐用年数が短いため、分けて計算することで早期の経費化につながる
• 平成28年4月1日以降に取得した建物付属設備の減価償却は、定額法のみが適用される
• 中古資産を取得した際は、簡便法を用いて経過年数に応じた耐用年数を算出する
建物付属設備とは何か、建物本体や構築物とどのように区別するのかを整理します。
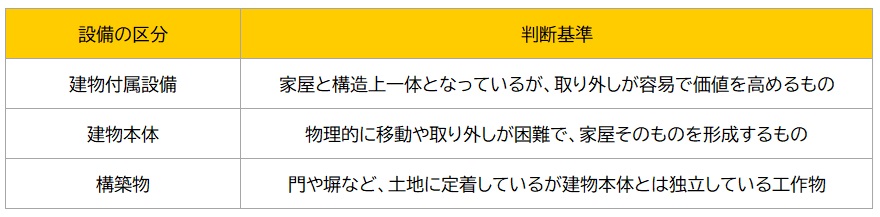
建物付属設備とは、電気や空調、給排水設備など、家屋の効用や価値を高めるものを指します。これらは建物本体に備え付けられて機能を発揮し、居住者や利用者の利便性を向上させる役割を担っています。特定の生産活動や業務の目的で設置される店舗のネオンサインなども、建物付属設備に該当することが多いです。
建物本体と付属設備は、構造上一体となっていても取り外しの容易さによって区別します。家屋の特定の場所に固定され、移動や分離が困難な基礎や壁などは建物本体に含まれるのが一般的です。一方で、給湯器や空調の室外機など、比較的容易に交換や取り外しが可能な設備は付属設備として判定されます。
敷地内に設置された工作物であっても、建物本体とは独立しているものは構築物として分けて扱います。門や塀、屋外の駐車場設備などは、土地に定着していても建物の一部とはみなされません。そのため、構築物として独自の法定耐用年数が適用され、建物付属設備とは異なる基準で計算が行われます。固定資産税の評価上も取り扱いが分かれることがあるため、資産計上の初期段階で正確に分類しておくことが重要です。
設備ごとの具体的な法定耐用年数を確認します。
参考:東京都主税局「別表第1 機械及び装置以外の有形減価償却資産の耐用年数表(建物附属設備)」
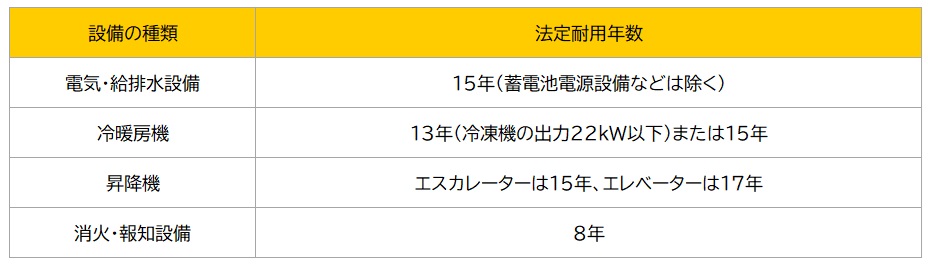
受変電設備や照明などの電気設備、および給排水設備は原則として15年で計算します。これらは建物の維持管理において重要な基本設備であり、15年を法定耐用年数として適用するのが一般的です。ただし、蓄電池電源設備など一部の特殊な設備は6年とされるケースもあります。
エアコンやボイラーなどの冷暖房機は、機器の出力に応じて13年か15年を適用します。冷凍機の出力が22kW以下の冷房設備であれば13年、それを超える規模のものやその他の空調設備は15年で計算するのが通例です。機器の仕様書や設置図面を確認し、適切な年数を選択する必要があります。
建物内に設置された昇降機は、種類に応じて15年か17年で処理します。エスカレーターは15年、エレベーターは17年として法定耐用年数が定められています。定期的なメンテナンスによって物理的な寿命が延びていても、税務上はこの年数を基準に計算を進めるのが基本です。
スプリンクラーや自動火災報知設備などの消火・報知設備は、8年で計算します。災害時に人命や財産を守る重要な設備であり、他の付属設備と比較して短い期間での償却が認められています。早期の更新が想定される性質上、経費化のスピードが早くなる点も特徴のひとつです。
建物本体と付属設備を分けて減価償却する理由を整理します。
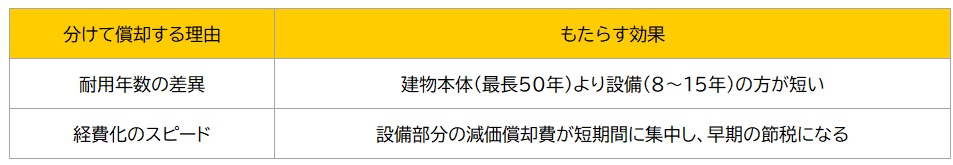
建物と設備を分ける最大の理由は、附属設備の耐用年数が建物本体よりも短くなるためです。鉄筋コンクリート造の建物本体は用途に応じて事務所用で最長50年、住宅用で47年の耐用年数が設定されていますが、付属設備は前述の通り8年から15年程度に収まります。一括して計算すると、設備部分の価値減少を適切な期間で反映しにくくなります。
耐用年数が短い設備を個別に計算することで、早く経費化でき節税効果が高まります。設備部分の取得価額を短い期間で償却するため、単年度に計上できる経費の額が大きくなります。結果として、事業の初期段階における利益を圧縮し、手元資金のゆとりにつながる点も大きなメリットです。
実際の減価償却の計算ルールと、実務上の注意点をまとめます。
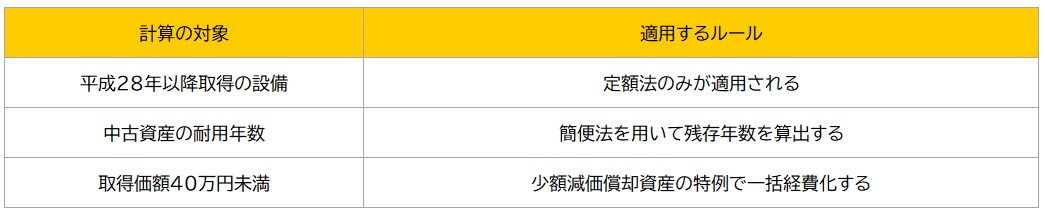
平成28年4月1日以降に取得した建物付属設備は、減価償却を定額法のみで計算します。税制改正により、それまで認められていた定率法は選択できなくなりました。毎年一定の金額を経費として計上していくため、償却期間中の経費額の変動がなく、将来の利益計画を立てやすくなる利点があります。
中古の建物とともに設備を取得した場合、原則は事業に使い始めた時以後の使用可能期間を見積もって耐用年数としますが、その見積りが困難なときは簡便法を用いて求めます。法定耐用年数から経過した年数を差し引き、その経過年数の20%に相当する年数を足し合わせて算出する仕組みです。
例えば、法定耐用年数15年の設備で5年が経過している場合、残りの10年に経過年数の20%(1年)を加えた11年が耐用年数となります。計算の結果、算出された年数が2年に満たない場合は2年とし、1年未満の端数が出た場合は切り捨てて処理を行います。
設備の取得価額が40万円未満の要件を満たす場合は、中小企業者等の少額減価償却資産の特例を活用して一括償却します。この特例を利用することで、購入した年度に全額を経費として計上可能です。ただし、年間で合計300万円までという上限が設けられているため、複数の設備を導入する際は注意を要します。また、対象は青色申告書を提出する中小企業者等(従業員数400人以下などの要件あり)に限られ、青色申告をしている個人事業主も含まれます。適用期限は令和11年3月31日までのため、事前に要件を確認しておくことが大切です。
工場や倉庫を新築・建替えする場合、竣工後の減価償却を見据えて設計段階から設備区分を計画しておくことが重要です。
建物本体と付属設備の取得価額を正確に按分するには、施工会社から受け取る工事明細の内訳が根拠資料となります。電気工事、空調工事、給排水工事といった設備ごとの費用が明確に分離された見積書があれば、税務上の按分がスムーズに進みやすくなります。設計から施工までを一括で管理している建設会社であれば、工事費の内訳を設備項目ごとに区分した明細を作成しやすく、取得時点で正確な資産台帳を整備する土台が整います。逆に、一式計上の見積書しか手元にない場合は、合理的な基準で按分を行う必要が生じ、税務調査の際に根拠を問われるリスクが高まります。
空調方式や電気設備のグレードを設計段階で選定する際に、耐用年数と償却期間を視野に入れておくと、竣工後の経費計上を長期的に見通しやすくなります。たとえば、冷凍機の出力が22kWを超えるかどうかで耐用年数が13年と15年に分かれるように、設備仕様のわずかな違いが償却計画に直結します。建物本体の耐用年数が数十年に及ぶ工場・倉庫だからこそ、設備の更新サイクルとのバランスを考慮した設計を行い、建設コストと将来の経費化のタイミングを同時に最適化することが求められます。
【関連記事】工場に必要な空調設備とは?種類や選び方、補助金を活用した導入費用
建物付属設備の減価償却は、設備ごとに定められた耐用年数に従い、定額法で計算します。電気設備や給排水設備の15年など、建物本体よりも短い期間で償却を行うことで、早期の経費化による節税メリットを得ることが可能です。
しかし、実際の現場では、建物本体と付属設備の取得価額の按分や、中古資産を取得した際の簡便法の適用など、専門的な判断を要する場面が少なくありません。とりわけ工場や倉庫を新築・建替えする場合は、設備区分を設計段階から意識し、工事明細を設備項目ごとに分離しておくことが、正確な償却計算の出発点になります。
神奈川で工場・倉庫の建設を検討されている方は、設計から施工までを一貫して管理できる工場・倉庫建設専門の「ワイズ」にご相談ください。ワイズでは、システム建築の採用により低コスト・短工期・高品質を実現しながら、数十項目におよぶ独自のVE・CD(バリューエンジニアリング・コストダウン)によって、お客様の満足度の高い建築をご提案しています。設備ごとの取得価額が明確に区分された見積りをご提供できるため、竣工後の減価償却まで見通した建築計画が可能です。設備区分の曖昧さによる按分リスクを回避し、節税メリットを最大限に活かせる体制づくりを、ワイズがトータルサポートいたします。